JCB OSに2回落ちた僕が、クレカ審査通過の為にに実際にやったこと
クレジットカードの審査って、
「年収?属性?信用情報?」
…色々言われるけど、実際に何を変えたら通るのかは分かりづらい。
今回は、JCB GOLD EXTAGEに2回審査落ちした人間が、通過確率を上げるために実際にやったことをまとめる。
結論から言うと、「魔法みたいな裏技」はないけど、審査ロジックに沿った行動を積み上げることで状況は確実に変わった。
前提:JCB GOLD EXTAGEに2回落ちた時の状況
まずは落ちた時の属性。
2024年8月 1回目15分で否決
前職を辞めて、次の職が決まった瞬間申し込み。今振り返ると、これはもう落ちに行っている状態だったと思う。
2025年2月 2回目6分で否決
2025年8月 JCB OSは申し込まず。
ANA JCB Card First申し込み次の日可決。
JCBでAmazon決済→定期購入でドル付けして、JCBの信用履歴を作る
2025年12月 途上与信によりS枠10万円→50万円になる
2026年2月申し込み→翌日可決
【実際に行ったこと】
① 勤続年数を上げた(これが一番デカい)
NGだった行動
前職を退職し次の職が決定
「収入は続くし問題ないだろ」と思って即申込
結果:即アウト
なぜダメだったかクレカ審査では、
「今いくら稼いでいるか」より
「継続して返せるか」
が見られる。
つまり、勤続年数 0ヶ月転職直後
これはJCBから見たら
「不安定属性の塊」
やったこと
転職後、一定期間しっかり勤務
勤続実績を作る
これだけで、「無職に近い状態」→「安定稼働中」に評価が変わる。
② JCB利用履歴を意識的に積み上げた
引き受け会社がJCB(My JCBに登録できるカード)ここを「ただ持ってるだけ」にしなかった。
意識したこと
日常決済はなるべくJCB
無理な高額決済はしない
きちんと毎月支払う
その結果、
途上与信でS枠が10万円 → 50万円に増額
これ、地味だけどめちゃくちゃ重要。
S枠が上がることによってこの人は返済出来ると会社側から"信用"してもらったと言える。
ポイント!
JCBは他社カードより
自社カードの利用実績をかなり重視する
「JCBの中で信用を積む」
これが審査通過対策では超重要。
③ Amazon定期チャージを使った(少額・継続)
これは意外と知られてないけど効果的。
なぜAmazon定期チャージ?
毎月
同じ金額
自動で決済される
=「継続的な利用+支払い実績」を自動生成できる
実際にやったこと
Amazonギフト券の定期チャージを設定
金額は無理のない範囲(200円〜)
これで、
利用実績が途切れない
「使ってない幽霊カード」にならない
クレジットカード会社はサブスクや定期的に購入してくれているカードを高く評価する。
→安定的な収益化に繋がるから
結論:やったことはシンプル。でも順番が超大事
まとめると、やったことはこの3つだけ。
①勤続年数を上げる
転職直後の申込は避ける
②JCBカードを実際に使い、評価を積む
枠が上がる=信用が上がっている証拠
③少額でも継続利用を作る
Amazon定期チャージは相性◎
逆に言うと、
年収だけ盛る
申込を連打する
短期間で状況を変えようとする
これはほぼ意味がない。
これは他のクレジットカードの審査を通過する時にも役に立つので審査に困った時は参考にして欲しい。
このカードは、若年層向け
でも「誰でも通る」わけじゃない
JCBの中で信用を作った人向けのカード。
だから、
焦らず
順番を守って
JCBに「この人ならOK」と思わせる
これが一番の近道。
JQセゾンゴールドカードが「サブカード最強」だった過去
クレジットカード業界には、
「メインではないのに、なぜか一生語られるカード」が存在する。JQセゾンゴールドカードは、まさにその代表例だ。
今の基準で見ると弱体化している部分もあるが、
2025年の改悪までは“サブカードとして完成度が異常”だった。

①ファミリーマートが特約店だった時代
かつてJQセゾンゴールドカードの特約店には
ファミリーマートが含まれていた。しかも驚くべきはその還元率。
「旧ファミマTカード(ファミマカード)より高還元」
「ファミマで一番得するカード」がJQセゾンゴールドだった時期が存在
コンビニ還元率5倍(=2.5%)という異常な時代
かつてJQセゾンゴールドカードは、コンビニ利用でポイント5倍という特典を持っていた。
通常還元率:0.5%
コンビニ:0.5% × 5倍 = 2.5%還元
対象には ファミリーマート も含まれており、
当時としては破格の内容だった。
○旧ファミマTカードとの還元率比較(当時)
当時よく比較されたのが旧ファミマTカード。
「ファミマ利用時」
旧ファミマTカード:最大2%還元
JQセゾンゴールド:2.5%還元
「通常ショッピング」
旧ファミマTカード:0.5%(Vポイント付与)
JQセゾンゴールド:0.5%
+ 年間100万円利用で10,000ポイント付与
👉 ファミマ専用カードより
👉 ファミマで還元率が高いゴールドカード
この時点で、すでに常識外れだった。
なお現在ではファミマTカードの改良により請求時に5%オフになる。またJQセゾンゴールドはコンビニ特約から外れている
この点だけ見ても、"完全に“過去の栄光”である。
②サブスク・通信費・ネット通販まで高還元だった唯一のカード
JQセゾンゴールドがサブカード最強と言われた最大の理由は、「メインで使わない支出」に強すぎたこと。
当時は、、、
・コンビニ
・サブスク(Netflix、U-NEXT)
・ネット通販(Amazon)
・携帯料金
こうした生活インフラ系支出が軒並み高還元対象だった。
👉 メインカードは大型決済
👉 JQセゾンゴールドは固定費・少額決済
という役割分担が、完璧にハマっていた。
※JALカード特約店との比較(当時)
参考として、同じ「特約店文化」を持つ
JALカードも見ておく。
JALカード特約店:100円=1マイル
JALショッピングマイル・プレミアム加入:100円=2マイル
ただし、(JALカードnavi以外は)年会費が発生。マイル用途が限定的。
👉 日常決済・汎用性では
👉 JQセゾンゴールドの方が“サブ向き”だった
※JALカード特約店も現在はファミマ廃止。
③年間100万円利用で1万ポイント付与という“裏技環境”
現在もあるがJQセゾンゴールドには、
年間100万円利用で1万ポイント付与
という、破格のボーナスが存在する。
ここまでは三井住友ゴールドNLやセゾンゴールドプレミアム等にも存在するものではあるが、
異常だったのは
「投資利用が対象だったこと」
クレカ投資が利用額カウント対象
投資 → 売却 → 再投資 を繰り返すことで利用額を積み上げ可能
結果どうなったか。
元金が数十万円程度でも
JQセゾンゴールドを4枚持ち
年間で4万ポイント獲得
👉 ほぼノーリスクでポイント錬金が成立していた時代
現在では当然対策され、このような運用は不可能になっている。
④Amazonでの利用で高還元
・JQセゾンゴールド
Amazon:ポイント3倍(0.5%×3倍=1.5%)
通常:0.5%
+ 年100万円で10,000pt
ポイント出口:JRキューポ
このように3倍のポイント還元を受けられる。
いや、待ってAmazonプライムマスターカードの方が高還元では?という声が聞こえてくる。
ここで重要なのが
"Amazonプライムマスターカード"との比較になる。
Amazon:2%
Amazonセール時:3%
Amazon以外:1%
付与ポイント:Amazonポイントのみ
👉 Amazon以外では使い道が限定的
ここで伝えたいのは
ポイント出口の重要性(JRキューポ最強説)になる。
⑤JQセゾンゴールド最大の強みは
「JRキューポ」という出口にあった。
貯めるより“使う出口”が強すぎたことにあった。
JRキューポ → Vポイントへ等価移行
Vポイント → ウェル活で実質2倍価値を出せるポイント
その他にも…
エポスポイント、dポイント、永久不滅ポイント、ANAマイルなどなど。等価で交換できないポイントもあるが、
ポイントの出口を集約できることが魅力だ。
👉 Amazonプライムカードとの差:1.5%
しかし、
Amazonポイント:Amazonでしか使えない
JRキューポ:実質2倍価値を見出せる。
様々な場所で買い物する人にとっては還元率より様々なポイントに変更できてポイント価値を最大に出せるものを選択するべきだと思う。
勿論Amazonでしか買い物しない人、プライムセールしか買い物しない人はAmazonプライムマスターカードの方がいいとは思う。ただ、それだと万人受けするカードではなく、サブカード最強の称号とは程遠いだろう。
👉 「還元率」より
👉 ポイント出口が価値を決める好例
それが JRキューポ。
他社ポイントへ等価移行できるものが多く実質的に現金同等の汎用性
👉 サブカードでありがちな
👉「ポイントは貯まるけど使い道がない」を完全回避
⑥JCB・Mastercardで“チャージ修行”対応という完成度
JQセゾンゴールドは、一般カードからインビテーションで
・JCB
・Mastercard
両方で発行可能だったため、
へのチャージ修行対象カードとしても優秀だった。
利用実績を積める
・年間ボーナス条件を達成しやすい
・メインカードを使わずに育てられる
👉 「サブなのに実績を作れる」
👉 この一点だけでも当時は別格
なぜ今は「過去形」なのか…
現在は、
・決済修行対象範囲が狭くなった
・コンビニ特化カードに比べて還元率の低さ
・投資ポイント対策の厳格化
・JRキューポという万能出口
これらが同時に成立していた時代は、
もう二度と来ない。
それでも語られる理由
JQセゾンゴールドカードは、
サブカードとは何か
メインとどう役割分担すべきか
ポイントの“出口”がどれほど重要か
これらを最も分かりやすく体現したカードだった。
【まとめ】
JQセゾンゴールドカードは、
「サブカード最強」という称号が最も似合っていたカードだ。
「数字だけ見れば普通」
「仕組みを理解すると異常」
今はもう同じ運用はできない。
「サブカードとは何か」
「ポイント出口がいかに重要か」
それを最も分かりやすく教えてくれた1枚だった。
このカードはクレジットカードの“黄金時代”を象徴する1枚だったことは、間違いない。
新しく生まれ変わった「J-POINT」の紹介!
JCBの新ポイント制度 「J-POINT」 について、メリット・デメリットをわかりやすく整理しました。特に 「ポイントの交換先(使い道)」のデメリット にフォーカスして詳しく解説します。
【J-POINT(旧Oki Dokiポイント)総合評価】
🔷 まず結論
貯めやすさ・分かりやすさ・特約店の拡充は明確に改善。
一方で 「交換=価値最大化」が難しく、使い道で損しやすいポイント
使う前提(MyJCB Pay or 特約店高還元)で初めて評価できる設計
【 J-POINT の基本(メリットにも関係)】
リニューアルで従来の「Oki Dokiポイント」から進化
2026年1月に「J-POINT」としてスタート。ポイントの付与・使い方が分かりやすくなりました。
ポイント付与が分かりやすい
200円(税込)ごとに 1ポイント付与 に。月合計で計算するため少額利用も無駄になりにくいです。
年間利用額に応じてボーナスポイントあり
年50万円ごとにボーナスが付く仕組み(J-POINTボーナス)。
今後「MyJCB Pay」で1ポイント=1円としてそのまま支払いに利用可能
2026年2月以降、JCBのコード決済で 1ポイント=1円 として街のお店でも使える予定です。
メリット①:特約店が明確に増えた(最大の改善点)
🔹 J-POINT特約店の特徴
店舗・ECともに拡大
「事前エントリー不要」「自動判定」が多い
キャンペーン依存ではなく恒常倍率が多い
🔹 還元率別:特約店分類(代表例)
【還元率 2.0% 相当(+1%)】
コンビニ・ドラッグストア系
飲食チェーン
日常利用で現実的に踏めるライン
👉 三井住友NLのタッチ7%と違い、条件が緩いのが強み
【還元率 3.0% 相当(+2%)】
大手EC
生活インフラ系(引越し、旅行予約、チケット系)
👉 「ネット通販使わない層」でも生活イベントで踏める
【還元率 5.0%以上】
JCBトラベル
JCBプレミアム系特約
一部期間限定キャンペーン
👉 ここで稼げる人は、J-POINT評価が一気に上がる
🔹 特約店増加の評価
Oki Doki時代より
「使える店」→「倍率が付く店」へ質的転換
「ポイント単価は低いが、獲得量で補う設計」に変わった
メリット②:ポイント価値の“見える化”
🔹 旧:Oki Dokiポイントの問題
表記:1ポイント=5円相当
実態:
5円で交換できる先はほぼ存在しない
多くは 3〜4円相当
初心者ほど「思ったより少ない」と感じる構造
🔹 新:J-POINTの改善点
1ポイント=1円相当が基準
レート低下が「見える化」された
👉 つまり
「価値が下がった」のではなく「誤解がなくなった」
これは地味だがかなり重要。
メリット③:付与単位の改善(かなり実用的)
🔹 旧制度
1,000円=1ポイント
端数は切り捨て
少額決済が多い人ほど不利
🔹 新制度
200円=1ポイント(月間合算)
端数漏れが激減
例
コンビニ・飲食・日用品中心
→ 年間で見ると 数%分の取りこぼしが減る
👉 これは
「還元率は同じでも、実効還元率が上がる」改善
🔎 ポイント交換先のメリット
(他の交換先と比較したときの使いやすい面)
✔ 1. MyJCB Pay による即時利用
1ポイント=1円分 として支払いに使えるようになる予定。現金同様なので最も損しない使い方です。
✔ 2. JCBギフトカードへの交換は1pt=1円
ギフトカードは実質 1ポイント=1円相当 で交換できます(ただし送料相当のポイントが必要)。
❗ ポイント交換先のデメリット(注目点)❌ 1. 交換レートが悪い選択肢が多い
多くの交換先で 1ポイント=0.7〜0.8円相当 になります。
具体例(2026年時点):
Amazon パートナーポイント:1pt=0.7円分
他社ポイント(dポイント、Ponta、楽天ポイント等):1pt=0.7円分
Appleギフト等デジタルギフト:1pt ≒ 0.7円分〜
旅行関連(JCBトラベル等):1pt=0.8円分
→ せっかく貯めても 価値が大きく下がってしまう交換先が増えました。
❌ 2. ギフトカード交換には手数料相当(ポイント)必要
JCBギフトカードの交換はレートとしては1円相当ですが、下記のように 送料相当として500ポイント前後上乗せ が必要です
例:
1,000円分 → 1,500ポイント(500ポイントは手数料的扱い)
5,000円分 → 5,500ポイント
10,000円分 → 10,500ポイント
→ 実際には 1pt=0.83〜0.95円相当 になってしまい、完全な1円換算にはなりません。
❌ 3. 交換の最低申込条件あり
多くの交換先は 1,000ポイントから 申込可能(=最低使用ポイントが高い)。
→ 小さいポイント残が使いにくい。
チャリティは1,000pt〜と敷居がある。
❌ 4. 一部高還元向け交換先が減少傾向
旧「Oki Dokiポイント」で人気だった還元率の良い交換ルート(例:他社マイル高レート移行など)は、新制度ではレートが下がっているケースあり。
📌 まとめ:J-POINT の交換先に関する評価
MyJCB Pay:ほぼ損なく使える
ギフトカード交換:実質手数料ありで1P=1円では交換不可
他社ポイント移行:還元率0.7〜0.8%と損
マイル移行:0.6マイルと低い
➡ 結論として「交換先の多くは価値が下がりやすい」というのは正しいです。
特にギフトカードや他社ポイントは、手数料相当ポイントや交換レートの悪さで損しやすくなっています。
🧠 おすすめの使い方(損を減らすコツ)
🔹 MyJCB Pay で直接支払いに使う(最も効率的)
🔹 どうしても交換する場合は、 レートが比較的良いギフトカードでまとめて交換
→ 少額で何度も交換するのは損になりやすい
🔹 ポイントを小分けにしない(最低申込条件に注意)
AI物語シリーズ「四時四十四分の約束」
彼女は、毎日放課後に現れた。
古い校舎の屋上、止まりかけの時計の前で。
「今日も四時四十四分だね」
そう言うと、彼女は必ず微笑む。
まるで、その時間が大切な合言葉みたいに。
名前を聞いても、彼女は教えてくれなかった。
その代わり、僕の名前は正確に呼ぶ。
「覚えててくれた?」
その言葉の意味を、僕は深く考えなかった。
ある日、進路調査票を書いていると、
先生がぽつりと言った。
「この学校、昔ね。屋上で事故があってさ」
胸が、少しだけざわついた。
次の日、屋上の時計は修理され、
四時四十四分は正確に過ぎていった。
その時間、彼女は来なかった。
代わりに、風にめくれた古い掲示物が目に入る。
色あせた新聞記事。
数年前、放課後の事故で亡くなった生徒。
写真の中の彼女は、
僕が知っている笑顔をしていた。
その日から、四時四十四分になると、
胸の奥が少しだけ痛む。
でも不思議と、悲しくはなかった。
「覚えててくれた?」
あの言葉の意味が、今ならわかる。
彼女は、忘れられるのが一番怖かっただけだ。
そして僕は――
恋をすることで、彼女をこの世界に
もう少しだけ、留めていたのかもしれない。
Oliveフレキシブルペイゴールドの実体験使用感
【Oliveフレキシブルペイゴールドの使用感】
なかなかYouTubeやどのサイトにもあまり記載ないポイントを重点的にまとめたので、参考にどうぞ!!
デメリット・注意点(実運用で気をつけたいポイント)
① 1枚集約ゆえの「決済トラブルリスク」
Oliveフレキシブルペイ ゴールドは
クレジット/デビット/ポイント/口座支払い を1枚に集約している点が最大の特徴ですが、
その反面、以下のようなトラブル報告があります。
・クレジットモードのつもりが、デビットで決済されてしまう
・決済時にモード判定が不安定になるケース
👉 便利さと引き換えに、挙動がブラックボックスになりやすいのが弱点です。
デビットで決済後→クレジットの引き落としがあるとクレジット分の支払いが間に合わないケースがある。
▶ 対策(重要)
「クレジットカードモード専用番号」での決済を基本にする
Apple Payには「クレジットモード専用番号」を登録するのがおすすめ
クレジットモードオンリーではないiD払いは 強制的にデビット扱いになるため注意
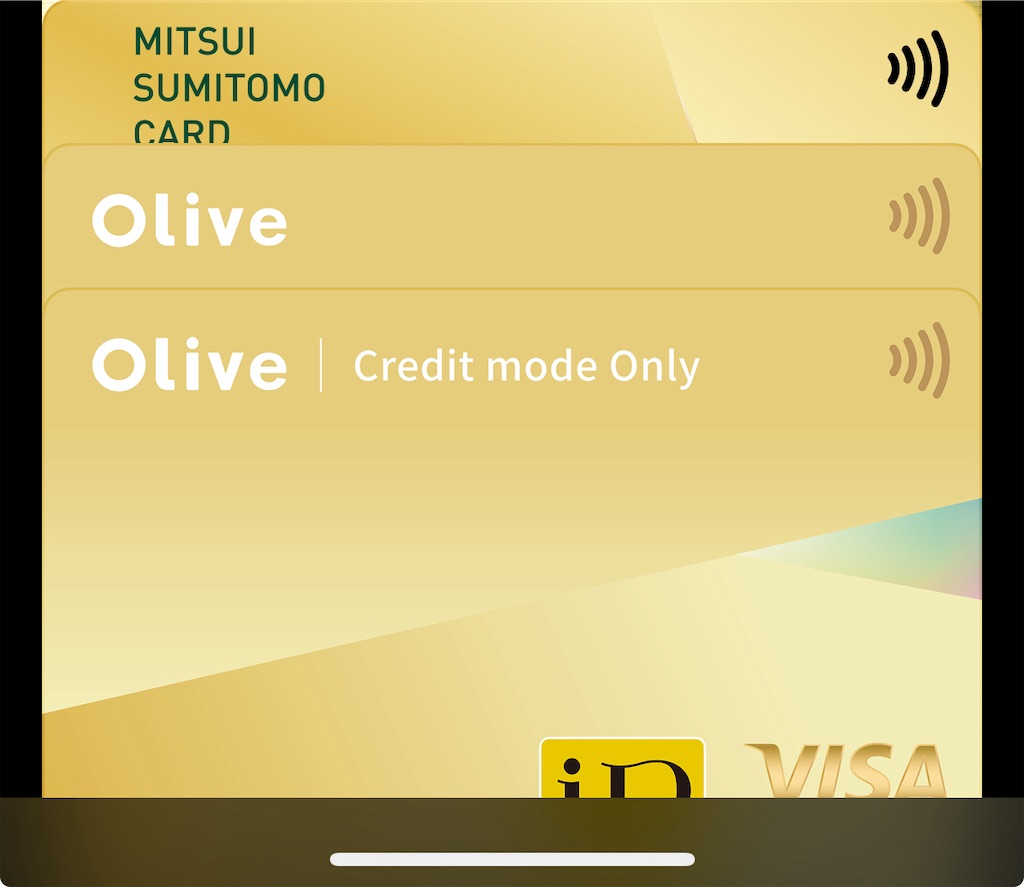

クレジット専用カード番号から確認できます。
特にApple Pay+iDを多用する人は、
「知らないうちにデビット決済」になりやすい点は要注意。
②:ヘルプデスクが非常につながりにくい【実体験あり】
■ 電話がほぼ繋がらない
Oliveフレキシブルペイ ゴールドのサポートについては、電話問い合わせが極めて繋がりにくいという大きな弱点があります。
実体験として
20分待ち × 3回 電話をかけたが どちらも繋がらず
混雑時間帯に限らず、平常時でも待ち時間が長く、断念するケースが多い
👉 トラブル発生時に「すぐ聞きたい」が通用しない可能性が高い。
■ 問い合わせ先が分かりづらい構造的問題
そのため、三井住友カードに問い合わせ
→「Oliveは銀行側の管轄で回答できない」
結果として正しい窓口に辿り着くまでに時間がかかる。
👉 サポート導線がユーザー視点では不親切。
▶ 対策:電話より「メール問い合わせ」が現実的
電話が繋がらない現状を踏まえると、
最初からメール(お問い合わせフォーム)での問い合わせが現実的な対策になります。
✔ メール問い合わせのメリット
待ち時間ゼロ
事例・状況を文章で正確に残せる
後から履歴を確認できる
回答まで時間はかかるが、確実に返答は来る
③ 支払い日が「毎月26日固定」
Oliveの引き落とし日は 26日固定
三井住友カード ゴールドNLなどで
15日払いに揃えている人は、支払日を統一できない
ただし見方を変えると…
「カードごとに支払い日を分けて資金管理できる」
家計管理・キャッシュフロー調整にはプラスに働く場合もあり
👉 好みが分かれるポイント。
④ 国際ブランドは「VISAのみ」
MasterCardブランドが選べない
海外・特定加盟店で
「VISAが使えずMasterCardのみ対応」のケースでは不便
👉 ブランド分散したい人には不向き。
⑤ 年間100万円修行を「チャージ系」で回す人には向かない
Oliveの100万円達成はチャージ決済(電子マネー・プリペイド)でカウント外になるケースが多い普段から
・モバイルSuicaチャージ
・各種ウォレットチャージ
で金額を稼いでいる人は 条件達成しづらい
👉 生活決済メインで使う人向けのカード。
⑥:セブン等で「高額タッチ決済不可」=7%還元が取れない
■ セブン‐イレブンでは高額タッチ決済に制限あり
セブン‐イレブンタッチ決済上限:10,000円/回まで。そもそもクレジットのタッチ決済が全て不可能。
ローソン(明確な縛りなし)
4万円決済までタッチ可能(実体験で確認済み)
👉 セブンでは高額になると タッチ不可 → 差し込み必須。
■ 決済方法ごとの還元率の違い(重要)
スマホのタッチ決済 7%還元以上
物理カードのタッチ決済 5%
差し込み(IC) 0.5%
ID決済 0.5%
👉 7%還元は「スマホタッチ決済前提」
👉 高額で差し込みになると、一気に還元率が落ちる。
■ チケット・まとめ買いとの相性が悪い
・コンサートチケット
・各種前売り券
・まとめ買い・ギフト
など、セブンで1万円を超えやすい支払いでは
👉 Oliveの強み(高還元)が発動しない。
(NLも同様)
■ セブン高額決済で有利なカード(比較視点)
セブンでの 差し込み・高額決済 に関しては、以下のカードに軍配が上がります。
・三菱UFJカード
・セブンカード・プラス
👉 「セブン×高額決済」が多い人は Olive一本は非推奨。
ただOliveのメリットもあります。
ポイントアッププログラムが優秀(Olive限定施策あり)
■ Olive限定:Vpassアプリログインでポイントアップ
Oliveフレキシブルペイはポイントアッププログラム により、条件達成で還元率を底上げ可能。・Vpassアプリへのログイン
・Olive限定の加算対象
特別な支出不要で達成できるため
👉 実質ノーコストで還元率アップ
■ 「選べる特典」で特約店を強化しやすい
Oliveでは、選べる特典(毎月変更可) により、
よく使う特約店 コンビニ・飲食店などの
👉 ポイント還元率をピンポイントで引き上げられる=生活動線がハマる人ほど恩恵が大きい設計。
⚠ デメリットまとめ(要点)
・1枚集約型ゆえの決済誤作動リスク
・iD払い=デビット強制に注意
・クレジットモード専用番号の管理が必須
・問い合わせ窓口が分かりづらく、対応に時間がかかる
・支払い日が26日固定
・VISAブランドのみ
・チャージ修行勢には不向き
・セブンでは高額決済だと差し込みのみ可能
💡 総評(リアルな評価)
Oliveフレキシブルペイ ゴールドは「使いこなせる人向け」のカード。
仕組みを理解して決済モードを意識して
Apple Pay設定まで最適化できる人にとっては、
👉 年会費実質無料で持てる高コスパゴールド
一方で「何も考えずに使いたい」「トラブルが嫌」な人には
👉 ゴールドNLの方が安心感は上。
Oliveフレキシブルペイ ゴールドは
「少額・高頻度決済」で真価を発揮するカード
コンビニ・飲食店の少額決済 → 強い
セブンでの高額決済 → 弱い
ポイントアップ施策 → 非常に優秀
👉 万能ではないが、理解して使えば強力な一枚。
三井住友Oliveフレキシブルペイゴールド特典紹介
三井住友 Oliveフレキシブルペイ ゴールドとは?
Oliveフレキシブルペイ ゴールドは、
三井住友銀行の 「Olive(オリーブ)」アカウント と連携したクレジットカード機能付きのゴールドカードです。
1枚で クレジット・デビット・ポイント払い・キャッシュカード の4つの機能を持ち、アプリで一括管理できるのが特徴。
【主な特典・付帯サービス】
1. 年会費優遇制度
年会費:5,500円(税込)
年間利用額100万円以上で翌年以降の年会費が 永年無料 に!
2. 年間利用ボーナス
年間100万円以上の利用で 10,000ポイント(Vポイント) がもらえる!
3. 付帯保険
お買い物安心保険:購入日+200日間、年間最大300万円まで補償(自己負担3,000円)
海外旅行傷害保険:最高2,000万円(利用付帯)
国内旅行傷害保険:最高2,000万円(利用付帯)
4. 空港ラウンジサービス
ゴールドカードとして、国内空港ラウンジの利用が可能(プライオリティパスは非対応)
5. ポイントプログラム
通常のポイント還元は 0.5%(クレジット/デビット/ポイント払いモード共通)
Apple Payなどのタッチ決済によりコンビニ・飲食店などで7%〜最大20%還元(アッププログラム等)
【👍 メリット(良い点)】
⭐ 年会費が実質無料にしやすい
年間100万円以上使えば、翌年以降は年会費免除 → 実質ゴールドカードを 年会費なしで持てる可能性あり。
⭐ 年間利用でポイント還元がもらえる
100万円利用で 10,000pt還元!うまく使えばかなりお得。
100万円丁度の利用だと実質1.5%還元に!
⭐ 保険・ラウンジなどゴールドらしい付帯特典
旅行傷害保険やお買い物保険、空港ラウンジなど、 ゴールドカードらしい付帯サービスあり。
⭐ 銀行口座と一体管理
三井住友銀行の口座と連携して、スマホアプリで一元管理できるので 利便性が高い。
【👎 デメリット(注意点)】
⚠ 基本ポイント還元率は標準レベル
通常の還元率は 0.5% で、他の高還元カードと比べると 特別高くはない。
⚠ キャンペーンによる年会費優遇など条件あり
年会費無料やボーナスポイントは 条件達成が必須。使い方次第で恩恵が受けられないケースもあり得る。
⚠ ゴールドでも特典は控えめ
プライオリティパス(海外ラウンジ)非対応
高級サービス(ホテル特典など)は少ない
【🧑💼 向いている人】
✔ 年間利用額が大きい人
1年で 100万円以上使う人 → 年会費実質無料+ポイント還元メリットが大きい。
✔ 三井住友銀行をメインに使っている人
口座連携で管理がラク → 銀行サービスと一緒に スマホ1つで完結したい人 に向く。
✔ 保険・ラウンジなど基本的なゴールド特典が欲しい人
国内旅行保険やお買い物保険、空港ラウンジなど、 基本的な特典を求める人 に向いている。
【🧑🔍 向かない人】
❌ 年間のカード利用が少ない人
100万円未満だと年会費が毎年発生 → コスパが悪くなる可能性あり。 初年度で100万決済することで、翌年以降から永年無料なので一回でも年間100万円決済できれば⭕️
❌ 高還元・高級カードを求める人
プラチナカードや他社の 還元率1%以上 のカードを求める場合、物足りなく感じるかも。
【✨ まとめ(紹介ポイント)】
Oliveフレキシブルペイ ゴールド は――
✅ 年間利用で年会費無料&ボーナスポイントあり
✅ 旅行保険・お買い物保険・ラウンジなど基本的なゴールド特典付き
✅ 銀行口座と一体管理で便利
という特徴があり、毎年ある程度カード支払いがある メインカード利用者 におすすめの一枚です。
🍙太りやすいMBTIランキングTOP10
「太りやすいMBTI診断ランキングTOP10」を性格心理の観点から、ストレス対処・衝動性・生活習慣・食への価値観などをもとに説明しますね。
(※もちろん個人差はあります。エンタメ+性格分析としてお楽しみください🍰)
🥇第1位:ISFP(冒険家タイプ)
感覚的で「今を楽しむ」タイプ。おいしいものを食べることで幸福を感じやすく、我慢が苦手。計画的なダイエットが続かず、「今日はいいか」で食べてしまう傾向があります。ストレスを感じると、甘いものや炭水化物に走りやすいタイプ。
🥈第2位:ESFP(エンターテイナータイプ)
社交的で楽しいことが大好き。友達と食事、イベント、外食など“食べる場”に多く関わるタイプ。空気を読んで「一緒に食べよう!」と乗ってしまうことも多く、外的要因での過食が起きやすい。食事を「人とのつながり」として重視する傾向。
🥉第3位:ISFJ(擁護者タイプ)
優しく面倒見が良く、家族や周囲のために食を大切にするタイプ。自分の健康より他人を優先してしまい、自分の食生活が後回しになりがち。家庭的な安心感から“食べる=癒し”のループに入りやすい。
第4位:ESFJ(領事タイプ)
人付き合いが多く、ホームパーティーや食事会を仕切ることも多いタイプ。人に喜ばれる料理を作るのが好きで、自分も一緒に楽しんで食べてしまう。ストレスを感じると「みんなでごはん」でリセットしたくなる傾向も。
第5位:INFP(仲介者タイプ)
理想主義で繊細。感情の波が大きく、ストレスや孤独を感じると「食」に癒しを求めやすい。計画性があまり強くなく、食事や運動の習慣が崩れがち。特に夜に感情食いする傾向がある。
第6位:ENFP(広報運動家タイプ)
好奇心旺盛で新しい食べ物やスイーツに目がないタイプ。楽しいことを我慢するのが苦手で、「せっかくだし食べよう!」と衝動的に食べてしまう。気分でダイエットを始めては飽きる、を繰り返しがち。
第7位:ISTJ(管理者タイプ)
真面目で安定志向。生活リズムを崩さないが、一度“食べる習慣”が固定化すると修正が難しい。ストレスを外に出せず、静かに食で発散する傾向も。夜にこっそり甘いものを食べるタイプも多い。
第8位:ESTJ(幹部タイプ)
責任感が強く仕事優先。忙しさから食事が不規則になり、手軽な高カロリー食に頼りやすい。ストレスを感じても「我慢する」より「食べてエネルギー補給!」になりがち。効率重視ゆえにコンビニ飯が多いタイプ。
第9位:INFJ(提唱者タイプ)
理想が高く、ストレスを内に溜めやすい。感情を抑える分、反動で食に走ることがある。心が疲れたときに甘いものを“ご褒美”として使う傾向。ただし、自己コントロール力が高い人も多く、波が激しいタイプ。
第10位:ENFJ(主人公タイプ)
人間関係を大切にしすぎて、自分より他人を優先しがち。社交の場で食べすぎることも多く、「断るのが悪い」と感じて食べてしまう。ただし健康意識も高く、気づいたらすぐリセットできるのが救い。
🍩まとめ:太りやすさの心理傾向
感覚(S)タイプ → 食の誘惑に弱い
感情(F)タイプ → ストレス食いしやすい
外向(E)タイプ → 社交食いが多い
内向(I)タイプ → 感情食いが多い
感覚(S)+感情(F)タイプ → 食を「楽しみ」「癒し」として使う傾向が強く、太りやすい。
思考(T)+直観(N)タイプ → 自己管理・計画性・目的志向が強く、太りにくい。
🍎逆に「太りにくい」タイプ(参考)
INTJ / INTP: 思考型で食への関心が低く、ルーチンを自制できる。
ENTJ: 目標志向で自己管理に強い。
ESTP: アクティブで体を動かすのが好き。
つまり、
「S+F」タイプ(ISFP・ESFP・ISFJ・ESFJなど)が太りやすい傾向
一方で、
「N+T」タイプ(INTJ・ENTJ・INTPなど)は理性でコントロールしやすいです。
